איך מזהים שחיקה ברווח בפרויקט בנייה לפני הגמר
חברו עלות שנרשמה, יתרת התחייבויות ועבודות שטרם הוזמנו. הפחיתו את העלות הצפויה בגמר מההכנסה המאושרת להשוואה מול הרווח המתוכנן.
- הפרידו עלות ששולמה, עלות שנרשמה ויתרת התחייבויות.
- השאירו חריג שלא אושר מחוץ להכנסה המאושרת.
- נהלו לוח פירעונות לצד דוח הרווח.
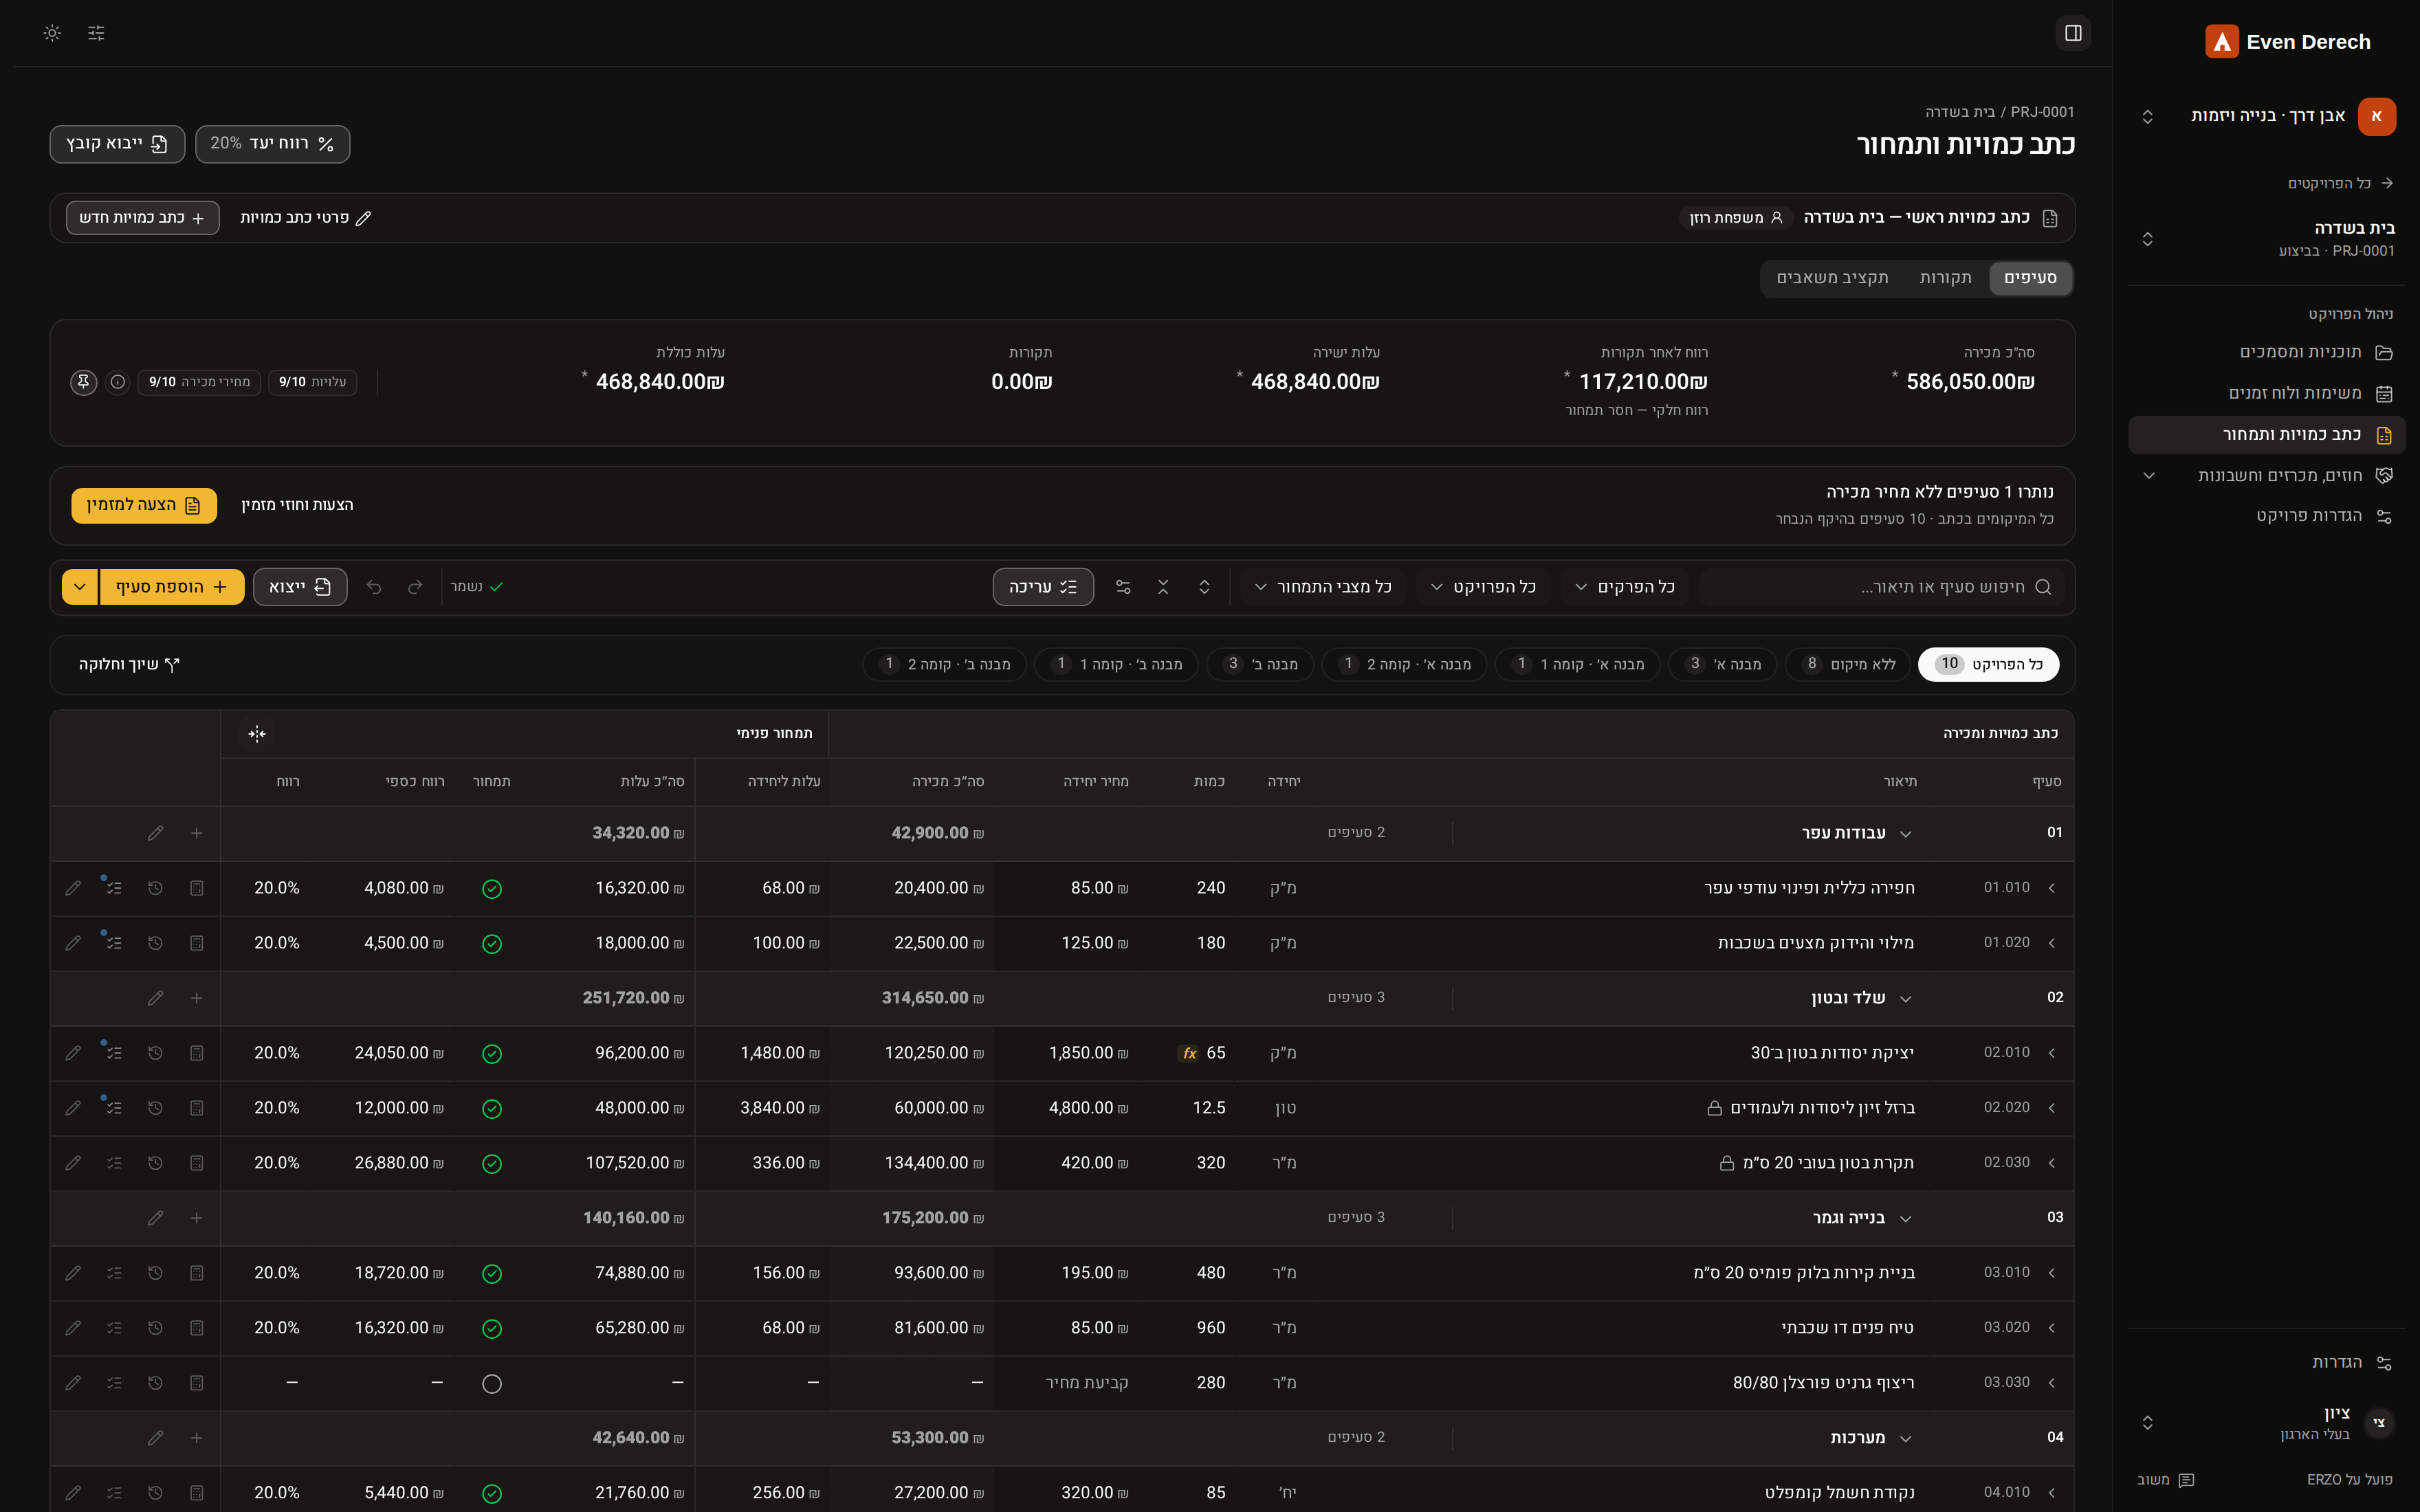
קובעים קו בסיס
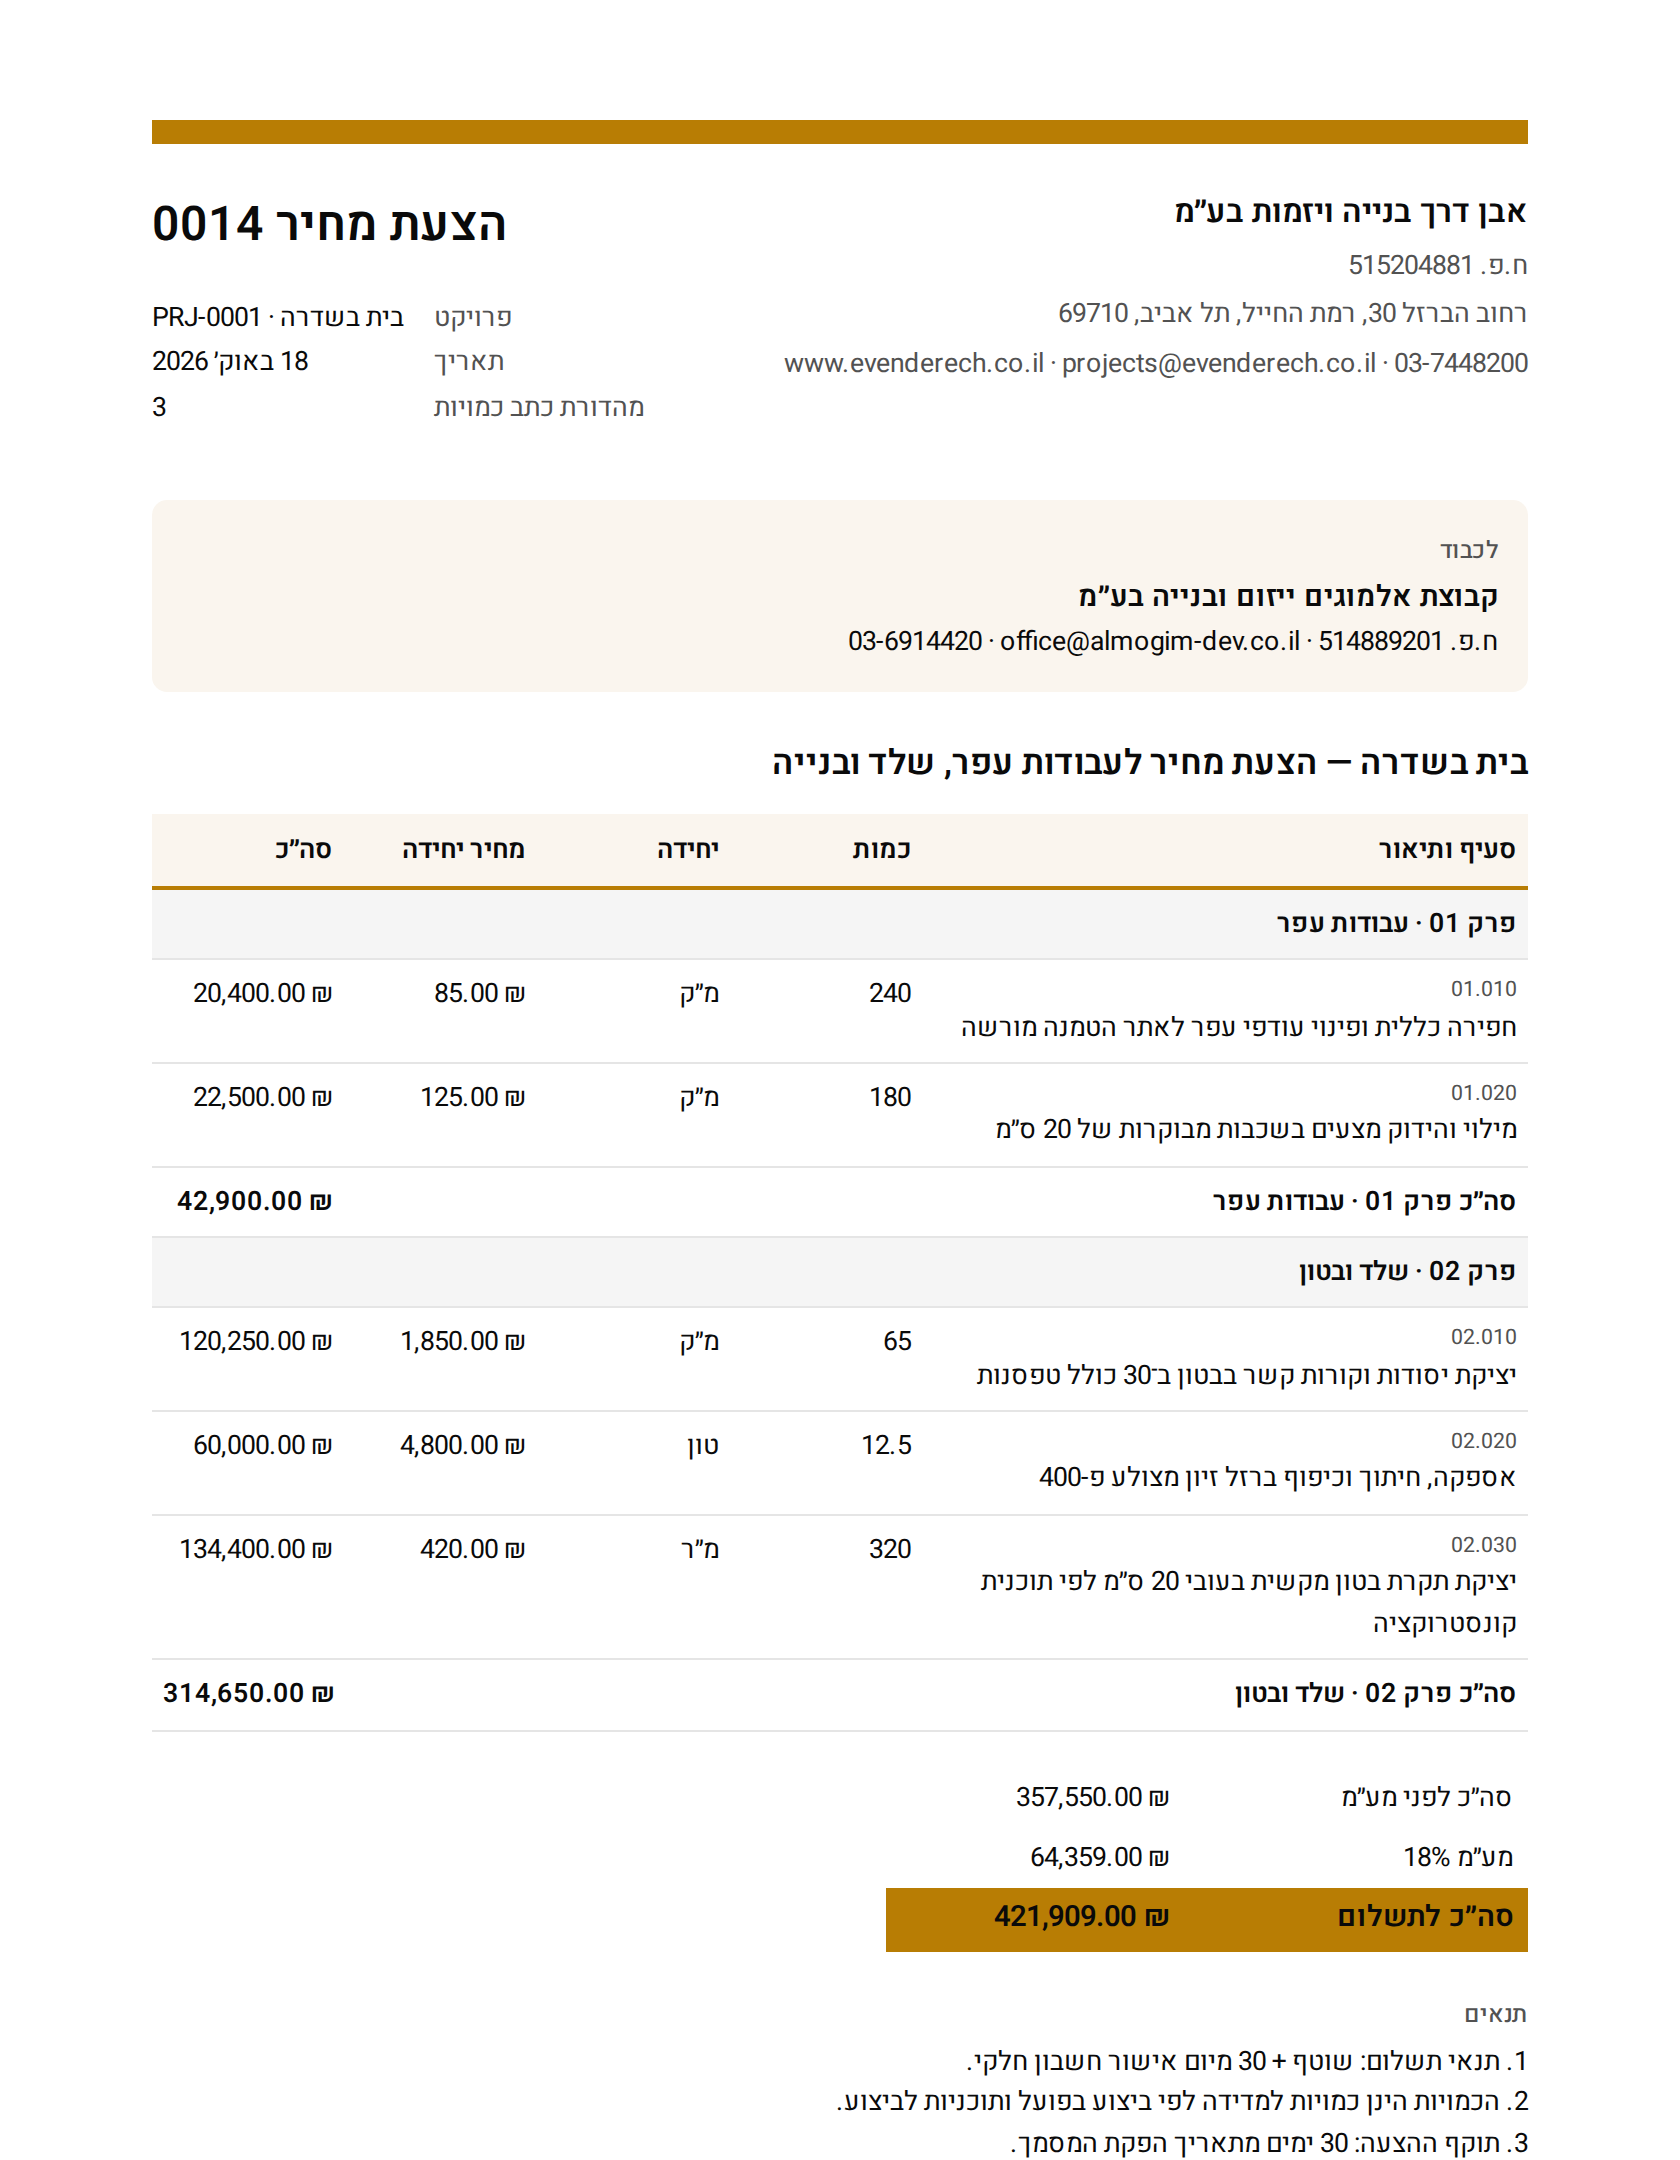
בפרויקט ההדגמה שווי החוזה המאושר הוא 180,000 ₪ ועלות הבסיס 144,000 ₪, לפני מע״מ. הרווח המתוכנן הוא 36,000 ₪, שהם 20% מההכנסה. סעיף הריצוף מתוך הפרויקט הוא 120 מ״ר ב־150 ₪ למ״ר.
מחשבים עלות חזויה בלי לספור פעמיים
באמצע הפרויקט נרשמו 78,000 ₪ עלויות. יתרת התחייבויות שטרם נרשמה כעלות היא 36,000 ₪, ועוד 39,000 ₪ נדרשים לעבודות שטרם הוזמנו. העלות החזויה היא 153,000 ₪. רשמו הארכת תקורת אתר היכן שהיא נכללת בצפי והסבירו מי בודק את ההערכה מחדש.
בודקים בנפרד סיכון ותזרים
תוספת של 6,000 ₪ בהמתנה לאישור מופיעה בתרחיש נפרד. אם העלות שלה צפויה, היא עדיין צריכה להיכלל בצפי העלויות פעם אחת. עיכבון או דחייה בקבלת תשלום משפיעים על מועד כניסת הכסף. אם נוצרת עלות מימון, הכניסו גם אותה לצפי הרווח.
| נתון | תכנון | תחזית |
|---|---|---|
| הכנסה מאושרת | 180,000 ₪ | 180,000 ₪ |
| עלות כוללת | 144,000 ₪ | 78,000 + 36,000 + 39,000 = 153,000 ₪ |
| רווח ושיעור רווח | 36,000 ₪ · 20% | 27,000 ₪ · 15% |
| שחיקה מול הבסיס | — | 9,000 ₪ · 5 נקודות אחוז |
מצליבים ביצוע עם חוזים וחשבונות מאושרים, מעדכנים יתרת התחייבויות ועבודות שטרם הוזמנו, ומפרידים בין שינוי בהיקף המאושר לבין שינוי בתחזית העלויות.
מאת צוות המוצר של ERZO · עדכון
מדריכים נוספים בנושא
רוצים לראות איך כל התהליך עובד על פרויקט אמיתי שלכם?
בפגישת הדגמה ממוקדת נעלה יחד כתב כמויות או תוכנית PDF שלכם ונדגים תמחור, הפקת חוזה וחישוב חשבון חלקי בזמן אמת.